
O DeRE entrou no calendário de bancos, operadoras de planos de saúde e empresas de prognósticos em janeiro de 2026. A obrigação surgiu de um problema antigo desses setores, cuja base de cálculo depende de margens e deduções específicas, e não do preço de cada operação.
A exigência tem fundamento na Lei Complementar nº 214/2025 e foi complementada pela Lei Complementar nº 227/2026. O Ato Conjunto RFB/CGIBS nº 1, de 22 de dezembro de 2025, fixou 2026 como período de adaptação, sem multas por campos de IBS e CBS incompletos ou incorretos.
O movimento faz parte da reforma tributária do consumo, que substitui PIS, Cofins, ICMS, ISS e IPI por novos tributos. Com efeito financeiro real previsto para 2027, as empresas usam este ano para testar se os números do Fisco coincidem com os registros internos.
Como a DeRE inverte o papel do setor fiscal na apuração de impostos?
A DeRE inverte o papel do setor fiscal porque o cálculo do tributo deixa de começar na empresa e passa a começar no Fisco. As informações declaradas alimentam o Motor de Cálculo e resultam em uma apuração proposta pela administração tributária.
Segundo a página oficial do SPED, a declaração não apenas registra operações passadas. Ela sustenta a incidência sobre a margem, a não cumulatividade para os adquirentes e o cashback do IBS e CBS para a população de baixa renda.
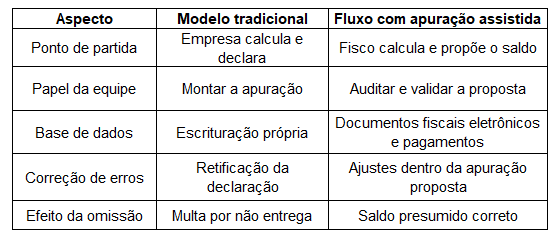
Na prática, a rotina do time tributário muda de eixo. A tabela abaixo resume as principais diferenças entre o modelo tradicional e o fluxo com apuração assistida.
Por que aceitar a declaração pré-preenchida sem auditar gera risco financeiro?
Aceitar a declaração pré-preenchida sem auditar gera risco porque a confirmação equivale a confissão de dívida e constitui o crédito tributário. Essa regra está no art. 46 da LC nº 214/2025.
O saldo proposto combina documentos fiscais eletrônicos, informações sobre extinção de débitos, como o split payment, e outros dados ligados ao contribuinte. Um erro em qualquer dessas fontes chega ao valor final sem alerta automático.
Nos setores obrigados à DeRE, algumas origens de divergência merecem atenção redobrada. Os pontos abaixo costumam concentrar as diferenças entre o cálculo oficial e a realidade da operação.
– Classificação tributária incorreta nas notas: um código errado altera alíquota e base de cálculo de forma silenciosa.
– Créditos condicionados ao pagamento: o crédito de IBS e CBS depende da extinção do débito na operação de aquisição, o que exige acompanhar fornecedores.
– Apuração sobre margem: serviços financeiros calculam o tributo a partir de receitas e deduções que não aparecem em uma única nota.
– Deduções setoriais: planos de saúde e prognósticos possuem regras próprias que precisam estar corretamente declaradas.
– Dados cadastrais desatualizados: informações antigas distorcem o enquadramento do contribuinte no cálculo.
O que acontece se a empresa perder o prazo de contestação do Fisco?
Se a empresa perder o prazo, o saldo calculado pelo Fisco é presumido correto e o crédito tributário se considera constituído, mesmo que contenha erro. O silêncio passa a ter efeito jurídico.
Essa presunção também não impede o lançamento de ofício caso a administração identifique diferenças depois. Ou seja, a empresa pode arcar com um valor indevido e ainda enfrentar fiscalização futura.
Para evitar esse cenário, vale conhecer o ciclo mensal previsto no regulamento. A sequência abaixo mostra as etapas que o setor fiscal precisa acompanhar.
1. Emissão dos documentos fiscais: durante o mês, as notas com os novos campos de IBS e CBS abastecem a base do Fisco.
2. Disponibilização da apuração: o saldo proposto fica disponível até o dia 20 do mês seguinte para quem entrega a DeRE e até o dia 15 para os demais contribuintes.
3. Janela de ajustes: até o último dia útil do mês seguinte, a empresa pode incluir ajustes positivos e negativos.
4. Consolidação: sem manifestação dentro do prazo, o saldo proposto se torna definitivo.
Esse calendário curto exige processos de governança fiscal bem definidos, com responsáveis, critérios de conferência e registro das decisões de cada período.
Como a tecnologia fiscal blinda a operação na era da apuração assistida?
A tecnologia fiscal protege a operação ao conferir, antes do prazo, cada valor proposto pelo Fisco contra os dados reais da empresa. Sem automação, essa conferência manual dificilmente cabe na janela mensal.
Um fluxo de compliance tributário corporativo consistente se apoia em três frentes complementares. Cada uma resolve um ponto crítico do novo modelo.
Conciliação contínua
– Compara diariamente as notas emitidas e recebidas com o saldo em formação.
– Antecipa divergências antes da disponibilização da apuração oficial.
Rastreabilidade das divergências
– Identifica a origem de cada diferença, seja nota, pagamento ou cadastro.
– Documenta os ajustes e cria trilha de auditoria para eventual fiscalização.
Convivência entre os dois sistemas
– Mantém a apuração dos tributos atuais em paralelo ao modelo de IVA dual durante a transição.
– Atualiza regras de cálculo conforme novos atos da Receita Federal e do CGIBS.
Sua equipe já consegue comparar o saldo proposto pelo Fisco com a apuração interna antes do prazo?
Conheça as Soluções Fiscais da Synchro e estruture uma rotina de conferência preparada para o novo sistema tributário.
FAQ
O que é a DeRE na reforma tributária?
É a Declaração de Regimes Específicos, obrigação acessória transmitida ao SPED que informa dados de IBS e CBS de setores como serviços financeiros, planos de saúde e prognósticos.
É obrigatório aceitar o cálculo do Fisco na apuração assistida?
Não. A empresa pode confirmar ou ajustar o saldo proposto. Porém, a ausência de manifestação dentro do prazo equivale à aceitação do valor calculado.
Como evitar o pagamento indevido de impostos com a DeRE?
Conferindo todo mês o saldo proposto contra notas, pagamentos e créditos, e registrando os ajustes necessários antes do fim da janela de manifestação.


Os comentários são de responsabilidade exclusiva de seus autores e não representam a opinião deste site. Se achar algo que viole os termos de uso, denuncie. Leia as perguntas mais frequentes para saber o que é impróprio ou ilegal.